 Passer au contenu
Créer une holding : bonne ou fausse bonne idée en 2026 ?
Par Tom Marandeau
« Mon expert-comptable m’a dit de créer une holding pour payer moins d’impôts. » Cette phrase, nous l’entendons souvent en rendez-vous. Elle n’est ni vraie ni fausse : tout dépend de ce que vous comptez faire de l’argent. Voici comment trancher avant d’engager une structure qu’il sera coûteux de défaire. »
La réponse en bref
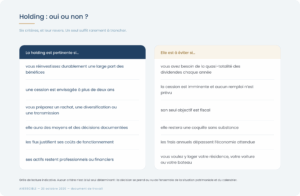
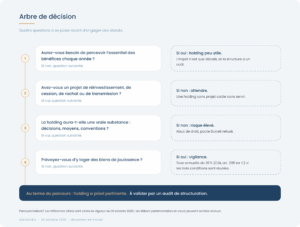
Créer une holding est une fausse bonne idée si vous avez besoin de percevoir vos bénéfices chaque année : l’argent remonté devra ressortir, et il sera alors imposé au prélèvement forfaitaire unique de 31,4 %, après avoir déjà supporté une quote-part dans la holding. Elle devient efficiente lorsque vous réinvestissez, préparez une cession à plus de deux ans, un rachat de société ou une transmission. La holding diffère l’impôt, elle ne le supprime pas.
- La réponse en bref
Qu’est-ce qu’une holding, concrètement ?
Quand la holding est une fausse bonne idée
Quand la holding est réellement efficiente
Avec ou sans holding : le cas chiffré
Holding : oui ou non ?
Pourquoi un audit avant de créer
Questions fréquentes
Point d’actualité fiscale
Les règles citées dans cet article sont celles en vigueur à cette date, et elles bougent vite. La loi de finances pour 2026 a déjà modifié la taxation des holdings patrimoniales, l’apport-cession et le pacte Dutreil, et la doctrine administrative qui en précise la portée est encore en construction. Le projet de loi de finances pour 2027 est pour sa part en cours d’examen en première lecture à l’Assemblée nationale (projet de loi n° 3210, déposé le 1er octobre 2026, discussion en séance ouverte le 13 octobre 2026). Le Gouvernement le présente comme un budget de stabilité fiscale, tout en annonçant des mesures de mise en cohérence de régimes jugés dérogatoires. Les débats parlementaires et les amendements peuvent donc faire évoluer plusieurs des points traités ici, au premier rang desquels le régime des plus-values de cession de titres de participation, que la Cour des comptes propose d’encadrer dès 2027.
Aucune stratégie de structuration ne se décide sur la lecture d’un article. Elle s’étudie au cas par cas, à la date de la décision, et se revérifie une fois les textes définitifs publiés. Cet article a une vocation informative et ne constitue pas un conseil personnalisé. Il ne se substitue pas aux consultations de votre avocat fiscaliste, de votre notaire et de votre expert-comptable, et ne prévaut pas sur elles : la rédaction des actes et la sécurisation juridique du montage relèvent de leur intervention.
Qu’est-ce qu’une holding, concrètement ?
Une holding est une société dont le métier principal est de détenir des parts d’autres sociétés. Au lieu de posséder directement votre entreprise, vous possédez une société qui la possède. C’est le principe de l’interposition.
Imaginez un sas entre votre entreprise et votre patrimoine privé. Les bénéfices qui remontent s’arrêtent dans ce sas, où ils ne subissent qu’une imposition réduite. Ils n’en sortent, et ne sont imposés entre vos mains, que si vous décidez de les percevoir.
Holding passive ou holding animatrice
- La holding passive se contente de détenir et de gérer un portefeuille de participations.
- La holding animatrice participe activement à la conduite de la politique de son groupe et au contrôle de ses filiales, et peut leur rendre, à titre interne, des services administratifs, juridiques, comptables, financiers et immobiliers. (définition désormais inscrite à l’article 787 B du CGI ; CE, 3e, 8e, 9e et 10e ch. réunies, 13 juin 2018, n° 395495)
Cette distinction pèse lourd au moment de la transmission, nous y reviendrons.
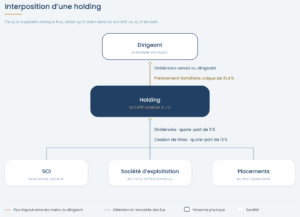
La fiscalité réduite s’applique aux flux qui remontent vers la holding. Le dividende que vous percevez, lui, reste pleinement imposé.
À retenir
Une holding ne supprime pas l’impôt sur les revenus que vous percevez. Elle permet de le différer tant que l’argent reste dans la société et y travaille.
Quand la holding est une fausse bonne idée
1. Vous avez besoin de percevoir les revenus tout de suite
C’est l’erreur la plus fréquente. Si vous comptez vivre des dividendes, chaque euro remonté dans la holding devra en ressortir. Il sera alors imposé au prélèvement forfaitaire unique, dont le taux global atteint 31,4 % : 12,8 % d’impôt sur le revenu (art. 200 A, 1, B, 1° du CGI) et 18,6 % de prélèvements sociaux, la CSG sur les revenus du patrimoine et les produits de placement étant portée à 10,6 % (CSS, art. L. 136-8, I, 2°).
Concrètement, sur 200 000 € de dividendes, vous payez 62 800 € en détention directe. En passant par une holding qui redistribue tout, vous payez 64 515 € : la quote-part de 5 % taxée dans la holding s’ajoute au PFU. L’intermédiaire coûte plus qu’il ne rapporte. S’y ajoutent, le cas échéant, la contribution exceptionnelle et la contribution différentielle sur les hauts revenus.
2. Les coûts de structure sont disproportionnés
Une holding est une société à part entière : comptabilité, liasse fiscale, approbation des comptes, dépôt au greffe, secrétariat juridique, parfois conventions intragroupe. Comptez, à titre indicatif, de 2 000 à 5 000 € HT par an selon les prestataires. Si votre holding reçoit 20 000 € de dividendes par an que vous reprenez aussitôt, ces frais absorbent l’essentiel de l’intérêt.
3. La holding est une « coquille vide »
L’administration peut écarter un montage qui n’a pas de véritable raison d’être économique :
- L’abus de droit vise les actes qui ont un but exclusivement fiscal (LPF, art. L. 64), avec une majoration pouvant atteindre 80 % (CGI, art. 1729, b).
- L’abus de droit à motif principalement fiscal s’applique aux actes réalisés depuis le 1er janvier 2020 (LPF, art. L. 64 A).
- La clause anti-abus propre à l’IS écarte les montages non authentiques dont un objectif principal est d’obtenir un avantage fiscal (CGI, art. 205 A).
Une holding sans décisions documentées, sans moyens et sans projet réel est exposée.
4. Vous voulez y loger des biens de jouissance
La loi de finances pour 2026 a créé une taxe annuelle de 20 % sur certains actifs non affectés à une activité opérationnelle des holdings patrimoniales (CGI, art. 235 ter C, créé par l’art. 7 de la loi n° 2026-103 du 19 février 2026).
Qui est concerné ? Les sociétés soumises à l’impôt sur les sociétés qui réunissent, à la clôture de l’exercice, trois conditions cumulatives :
- la valeur vénale de l’ensemble de leurs actifs atteint au moins 5 millions d’euros ;
- une personne physique détient au moins 50 % des droits de vote ou des droits financiers, ou y exerce en fait le pouvoir de décision. Le conjoint, le partenaire de PACS, les ascendants, les descendants et les frères et sœurs sont réputés former une seule personne : leurs droits s’additionnent ;
- les revenus passifs (dividendes, intérêts, redevances, droits d’auteur, loyers) représentent plus de la moitié des produits d’exploitation et financiers.
Les résidents fiscaux français associés d’une société étrangère comparable sont redevables à titre personnel, avec un plafonnement lorsque l’ensemble de leurs impositions dépasse 75 % de leurs revenus mondiaux nets.
Quels biens sont taxés ? La loi dresse une liste fermée : biens affectés à la chasse ou à la pêche, véhicules non affectés à une activité professionnelle et véhicules de tourisme, yachts, bateaux de plaisance et aéronefs, bijoux et métaux précieux, chevaux de course ou de concours, vins et alcools, et logements dont l’associé se réserve la jouissance, occupés gratuitement, loués sous le prix du marché ou loués fictivement. La trésorerie, les participations et les actifs financiers restent hors champ. Les biens affectés à une activité industrielle, commerciale, artisanale, agricole ou libérale sortent de l’assiette dans la proportion de cette affectation.
Et concrètement ? La taxe porte sur la valeur vénale à la clôture, sans déduction des dettes sauf pour les logements, elle n’est pas déductible de l’IS, elle se déclare avec la liasse fiscale et se paie au plus tard avec le solde de l’IS. Elle s’applique aux exercices clos à compter du 31 décembre 2026. En contrepartie, les parts ou actions soumises à cette taxe sont exonérées d’IFI l’année suivante (CGI, art. 975, VII).
5. Vous sous-estimez la rigidité
- Trésorerie bloquée : l’argent de la holding n’est pas le vôtre. L’utiliser à des fins personnelles expose à l’abus de biens sociaux (C. com., art. L. 241-3 et L. 242-6).
- Gouvernance familiale : statuts, pactes, décisions collectives. Sans règles claires, les désaccords entre héritiers paralysent la structure.
- Sortie coûteuse : dissoudre une holding a un coût juridique et fiscal, le boni de liquidation étant imposé.
Vous vous reconnaissez dans l’une de ces situations ? Avant de signer des statuts, un échange avec un conseil indépendant permet de vérifier si la holding sert réellement vos objectifs. Parlons de votre projet.
Quand la holding est réellement efficiente
Pour réinvestir : le régime mère-fille
Lorsque la holding détient au moins 5 % du capital d’une filiale et s’engage à conserver ces titres deux ans, les dividendes reçus sont retranchés de son résultat imposable. Seule une quote-part de frais et charges de 5 % du produit total est réintégrée (CGI, art. 145 et 216). Cette quote-part tombe à 1 % entre sociétés d’un même groupe fiscalement intégré, pour une participation détenue depuis plus d’un exercice (CGI, art. 223 A et suivants).
Exemple : sur 100 000 € de dividendes, 5 000 € sont imposés à 25 %, soit 1 250 € d’IS, un taux effectif de 1,25 %. En intégration fiscale, le coût tombe à 250 €, soit 0,25 %. Les 98 750 € restants peuvent être réinvestis immédiatement.
Pour céder : les plus-values sur titres de participation
Quand la holding vend des titres de participation détenus depuis au moins deux ans, la plus-value est imposée au taux de 0 %, sous réserve d’une quote-part de frais et charges de 12 % du montant brut réintégrée au résultat (CGI, art. 219, I, a quinquies). Au taux normal de 25 %, l’imposition effective ressort à 3 %. En contrepartie, les moins-values à long terme ne sont ni déductibles ni reportables.
Attention : les titres de sociétés à prépondérance immobilière sont expressément exclus de ce régime.
Ce régime, surnommé « niche Copé », est sous surveillance. En juin 2026, la Cour des comptes en a évalué le coût à 7,1 Md€ par an en moyenne sur 2019-2024 et recommandé d’instaurer un seuil minimal de participation dès 2027.
Pour vendre en différant l’impôt : l’apport-cession
Vous apportez vos titres à une holding que vous contrôlez, soumise à l’IS. La plus-value d’apport est placée en report d’imposition (CGI, art. 150-0 B ter). Si la holding revend les titres plus de trois ans après l’apport, aucune condition de réinvestissement ne s’applique.
Si elle les revend dans les trois ans, le report n’est maintenu que si elle s’engage à réinvestir une partie du prix. Pour les cessions réalisées depuis le 21 février 2026, la loi de finances pour 2026 a durci ces conditions (art. 11 de la loi n° 2026-103 du 19 février 2026) :
- réinvestissement d’au moins 70 % du produit de cession, contre 60 % auparavant ;
- dans un délai de trois ans à compter de la cession, contre deux ans ;
- conservation des biens ou titres réinvestis pendant au moins cinq ans à compter de leur inscription à l’actif, contre un an ;
- remploi recentré sur des activités opérationnelles, à l’exclusion notamment de la gestion du propre patrimoine immobilier de la société.
En cas de donation des titres reçus, le donataire doit les conserver six ans, et onze ans lorsque le remploi passe par des fonds. La doctrine administrative a été mise à jour le 10 août 2026 (BOI-RPPM-PVBMI-30-10-60). À défaut de respect, le report tombe et la plus-value devient imposable, avec intérêts de retard.
Pour capitaliser et diversifier
La trésorerie conservée dans la holding peut financer une SCI filiale, un portefeuille financier ou de nouvelles participations. La holding peut aussi emprunter pour investir, en s’appuyant sur les dividendes de ses filiales pour rembourser. Point de vigilance : un bien immobilier occupé par votre famille peut entrer dans le champ de la taxe de 20 % évoquée plus haut.
Pour racheter une société ou transmettre
Rachat (LBO, OBO) : une holding de reprise emprunte pour acheter une société, puis rembourse grâce aux dividendes de la cible, remontés quasiment sans fiscalité. Au-delà de 95 % de détention, l’intégration fiscale permet d’imputer les intérêts d’emprunt sur les bénéfices de la cible. L’OBO applique cette mécanique à votre propre société : vous encaissez une partie de sa valeur tout en en gardant le contrôle.
Transmission (pacte Dutreil) : les titres transmis peuvent être exonérés de droits de mutation à hauteur de 75 % de leur valeur (CGI, art. 787 B). Une holding n’y est éligible que si elle est animatrice. La loi de finances pour 2026 a porté l’engagement individuel de conservation à six ans, soit huit ans au total avec l’engagement collectif de deux ans, et exclu de l’exonération la fraction de valeur représentative des biens somptuaires, sauf affectation exclusive à l’activité pendant au moins trois ans avant la transmission et jusqu’au terme de l’engagement.
La preuve de l’animation est exigeante. Le 28 avril 2026, le tribunal judiciaire de Tours a refusé l’exonération à un dirigeant qui invoquait la détention majoritaire, l’identité de direction et des conventions de trésorerie. Faute de convention d’animation, de procès-verbaux et de moyens démontrés, un rappel de 100 788 € de droits a été confirmé (TJ Tours, 28 avril 2026, n° 24/02056).
À retenir
▪ La holding est un outil de capitalisation, pas de consommation.
▪ Ses régimes de faveur supposent des durées : deux ans pour les dividendes et les cessions, trois ans pour l’apport-cession, huit ans au total pour le Dutreil.
▪ Une holding animatrice se prouve par des documents, pas par un organigramme.
Avec ou sans holding : le cas chiffré
Prenons un dirigeant, célibataire, résident fiscal français, qui détient 100 % d’une SAS.
Hypothèses retenues :
- résultat imposable de la SAS : 300 000 €, soit 70 750 € d’IS (15 % jusqu’à 42 500 €, 25 % au-delà, la société remplissant les conditions du taux réduit : chiffre d’affaires inférieur à 10 M€ et capital entièrement libéré détenu à 75 % au moins par des personnes physiques) (CGI, art. 219, I et I, b) ;
- dividendes distribués : 200 000 € ;
- cession ultérieure des titres : 2 000 000 € pour un prix de revient de 100 000 €, soit 1 900 000 € de plus-value ;
- dans le scénario holding, celle-ci détient les titres depuis plus de deux ans, hors apport-cession, et son IS est calculé à 25 % par prudence ;
- hors contribution exceptionnelle et contribution différentielle sur les hauts revenus, qui alourdiraient encore la détention directe.
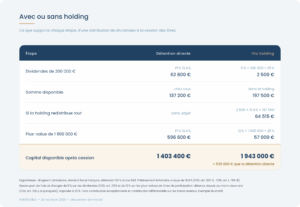
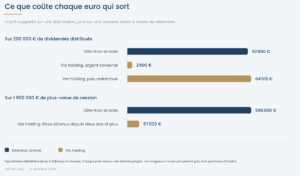
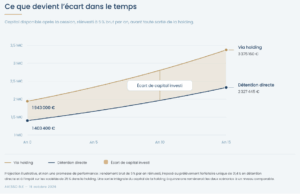
Sur la cession, la holding conserve 539 600 € de plus à réinvestir. Voyons ce que devient cet écart dans le temps.
À retenir
Le gain de la holding dépend moins de sa création que de ce que vous faites ensuite de l’argent : réinvestir, transmettre, ou percevoir. Cette dernière option efface l’essentiel de l’avantage.
Holding : oui ou non ?
Pourquoi un audit avant de créer
Une holding se crée en quelques jours. Ses conséquences se mesurent sur dix ou vingt ans. Les erreurs les plus coûteuses sont des erreurs de calendrier ou de preuve, faciles à éviter en amont. Quelques ordres de grandeur, à titre d’illustration :
- Une cession trop tôt. Une holding revend une participation acquise 20 mois plus tôt, avec 500 000 € de plus-value. Taxée au taux normal, elle coûte 125 000 €. Quelques mois plus tard, passé le délai de deux ans, le coût aurait été d’environ 15 000 €.
- Un remploi mal calibré. Après un apport-cession, la holding réinvestit 65 % du prix au lieu des 70 % désormais exigés. Le report tombe : toute la plus-value d’apport devient imposable, avec intérêts de retard.
- Une animation non documentée. Le dossier jugé à Tours en 2026 s’est soldé par 100 788 € de droits. Une convention d’animation et des procès-verbaux tenus dès l’origine changent la donne.
- Un bien de famille au mauvais endroit. Une maison de 1,5 M€ occupée gratuitement par la famille, dans une holding qui remplit les trois conditions de la nouvelle taxe : 300 000 € par an.
L’audit que nous menons part de vos objectifs, pas d’un produit. Nous examinons votre bilan patrimonial, vos besoins de revenus, votre calendrier de cession ou de transmission, et la cohérence de la structure avec vos autres actifs. Nous travaillons en coordination avec votre expert-comptable, votre avocat et votre notaire, pour que chacun intervienne au bon moment.
Questions fréquentes
Une holding permet-elle de ne plus payer d’impôt sur ses dividendes ?
Non. Elle réduit fortement l’impôt sur les dividendes qui remontent de vos filiales vers la holding : avec le régime mère-fille, le coût est d’environ 1,25 % du dividende. Mais dès que la holding vous verse de l’argent à titre personnel, ce versement est imposé normalement, au prélèvement forfaitaire unique de 31,4 % ou au barème sur option. La holding diffère l’impôt, elle ne le supprime pas.
À partir de quel montant créer une holding devient-il intéressant ?
Aucun seuil n’existe dans la loi. Le bon critère est la part des bénéfices que vous réinvestissez, comparée aux coûts annuels de la structure, de l’ordre de 2 000 à 5 000 € HT selon les prestataires. Une holding qui reçoit 20 000 € de dividendes par an que vous reprenez aussitôt coûte plus qu’elle ne rapporte. Une holding qui capitalise 150 000 € par an pour investir change l’équation.
Quelle est la différence entre une holding passive et une holding animatrice ?
La holding passive se contente de détenir et de gérer des participations. La holding animatrice participe activement à la conduite de la politique de son groupe et au contrôle de ses filiales, auxquelles elle peut rendre des services internes. Seule la seconde ouvre droit au pacte Dutreil. Cette distinction figure désormais dans la loi elle-même, au deuxième alinéa de l’article 787 B du CGI.
Peut-on loger sa résidence secondaire dans une holding ?
C’est rarement une bonne idée. Au-delà du risque d’abus de biens sociaux si vous en avez la jouissance gratuite, un logement dont l’associé se réserve la jouissance entre dans l’assiette de la taxe annuelle de 20 % créée par la loi de finances pour 2026, lorsque la société remplit les trois conditions de l’article 235 ter C du CGI.
Toutes les holdings sont-elles concernées par la taxe de 20 % de 2026 ?
Non, et c’est un contresens fréquent. Trois conditions doivent être réunies à la clôture : des actifs d’au moins 5 millions d’euros, une détention d’au moins 50 % par une personne physique, et des revenus passifs supérieurs à la moitié des produits. Seuls les biens limitativement énumérés par la loi sont taxés. La trésorerie et les participations financières restent hors champ.
Faut-il créer la holding juste avant de vendre son entreprise ?
C’est possible grâce à l’apport-cession, mais les conditions sont strictes si la vente intervient dans les trois ans de l’apport : 70 % du prix à réinvestir dans les trois ans, puis cinq ans de conservation. Au-delà de trois ans entre l’apport et la cession, aucune obligation de remploi ne s’applique. Plus vous anticipez, plus vous gardez de liberté.
Quelle forme juridique choisir pour une holding ?
SAS, SARL ou société civile soumise à l’impôt sur les sociétés peuvent convenir. Le choix se fait sur la gouvernance souhaitée, le statut social du dirigeant, l’entrée future d’associés et la transmission envisagée, pas sur un prétendu avantage fiscal propre à l’une des formes.
Peut-on défaire une holding si elle ne convient plus ?
Oui, mais rarement sans coût. La dissolution suppose des formalités juridiques et le boni de liquidation est imposable entre les mains des associés. C’est précisément pour cela que l’arbitrage se fait avant la création, pas après.
Sources
- Code général des impôts : art. 145, 150-0 B ter, 200 A, 205 A, 216, 219, 223 A et suivants, 235 ter C, 787 B, 975, 1729. Article 235 ter C sur Légifrance
- Livre des procédures fiscales : art. L. 64 et L. 64 A. Code de commerce : art. L. 241-3 et L. 242-6.
- Code de la sécurité sociale : art. L. 136-6, L. 136-7 et L. 136-8 (taux de CSG applicables aux revenus du patrimoine et produits de placement).
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, notamment art. 7 (taxe sur les holdings patrimoniales), art. 8 (pacte Dutreil) et art. 11 (apport-cession).
- BOFiP : BOI-RPPM-PVBMI-30-10-60 (apport-cession, mise à jour du 10 août 2026) et BOI-ENR-DMTG-10-20-40-10 (pacte Dutreil, mise à jour du 10 août 2026).
- CE, 3e, 8e, 9e et 10e ch. réunies, 13 juin 2018, n° 395495 (définition de la holding animatrice).
- TJ Tours, 28 avril 2026, n° 24/02056 (preuve du caractère animateur).
- Cour des comptes, analyse du régime des plus-values de cession de titres de participation, juin 2026.
Partager sur :